FUNDAMENTOS DE ADMINISTRACIÓN Y GESTIÓN
TEMA 11 GESTIÓN FINANCIERAFUNCIÓN FINANCIERA
|
|||||||
|
|||||||
|
|||||||
|
|||||||
FINANCIACIÓN |
|||||||
F 1 FINANCIACIÓN A LARGO PLAZO |
|||||||
| 1.1 CRÉDITO | |||||||
| 1.2 PRÉSTAMO | |||||||
| 1.3 HIPOTECA | |||||||
| 1.4 EMPRÉSTITO | |||||||
| 1.5 LEASING | |||||||
| 1.6 RENTING | |||||||
| 1.7 AMPLIACIÓN DE CAPITAL | |||||||
| 1.8 AUTOFINANCIACIÓN | |||||||
F 2 FINANCIACIÓN A CORTO PLAZO |
|||||||
| 2.1 CRÉDITO AL CONSUMO | |||||||
| 2.2 DESCUENTO DE PROVEEDORES | |||||||
| 2.3 DESCUENTO DE EFECTOS | |||||||
| 2.4 PAGOS PENDIENTES | |||||||
| 2.5 FACTORING | |||||||
| 2.6 CONFIRMING | |||||||
| 2.7 DESCUBIERTO BANCARIO | |||||||
| 2.8 FRAUDES | |||||||
F 3 FINANCIACIÓN EMPRENDEDORES |
|||||||
| 3.1 FINANCIACIÓN EMPRENDEDORES ARAGÓN | |||||||
| 3.2 INSTITUTO DE CRÉDITO OFICIAL | |||||||
| 3.3 CROWDFUNDING | |||||||
| 3.4 SUBVENCIONES | |||||||
I 1 INVERSIÓN |
|||||||
| 1.1 RENTA FIJA | |||||||
| 1.2 RENTA VARIABLE | |||||||
| 1.3 FONDOS DE INVERSIÓN | |||||||
| 1.4 PLANES DE PENSIONES | |||||||
I 2 BOLSA |
|||||||
| 2.3 ANÁLISIS FUNDAMENTAL | |||||||
| 2.4 ANÁLISIS TÉCNICO | |||||||
| 2.5 JUEGO BOLSA | |||||||
I 3 PRESUPUESTO |
|||||||
| 3.1 PRESUPUESTO PERSONAL | |||||||
| 3.2 PRESUPUESTO DE TESORERÍA DE LA EMPRESA | |||||||
| 3.3 PLAN DE VIABILIDAD ECONÓMICO FINANCIERO DE LA EMPRESA | |||||||
| 3.4 PRESUPUESTO GESTIÓN ADMINISTRATIVA | |||||||
| 3.5 PRESUPUESTO ADMINISTRACIONES PÚBLICAS | |||||||
| 3.6 PRESUPUESTO UE | |||||||
I 4 AHORRO |
|||||||
I 5 SEGUROS |
|||||||
I 6 CIBERSEGURIDAD |
|||||||
I 7 FRAUDES13 FRAUDES COMPRAS POR INTERNET
|
|||||||
I 8 PENSAMIENTO CRÍTICO |
|||||||
FP 8 FORMAS DE PAGO |
|||||||
| 8.1 EFECTIVO | |||||||
| 8.2 RECIBO | |||||||
| 8.3 CUENTA CORRIENTE | |||||||
| 8.4 CHEQUE | |||||||
| 8.5 TARJETA | |||||||
| 8.6 PAGARÉ | |||||||
| 8.7 LETRA DE CAMBIO | |||||||
| 8.8 MÓVIL | |||||||
| 8.9 INTERNET | |||||||
| 8.10 CRIPTOMONEDA | |||||||
| 8.12 FRAUDES | |||||||
FE 9 FINANZAS ÉTICAS |
|||||||
|
||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
https://www.eleconomista.es/indices-mundiales/
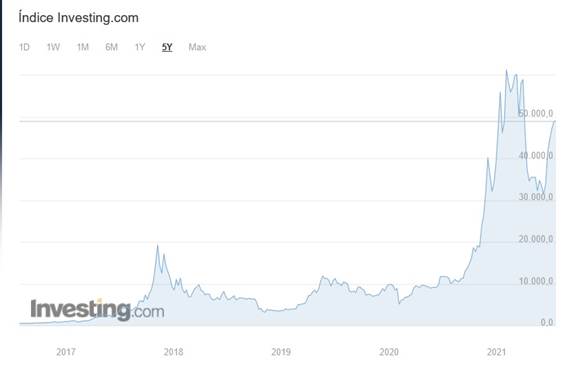
COTIZACIÓN BITCOIN 25 DE AGOSTO DE 2021
|
|
|
|
|||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|
|||||||||||||||||||||||||||||
|
|
|||||||||||||||||||||||||||||
|
Fuente: el mundo |
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||

|
|
|---|
ACTIVIDAD 1
La Bolsa desafía al petróleo y a los tipos y prolonga las subidas
El alivio en el precio del ‘brent’ impulsa la recuperación de la renta variable, mientras los inversores exigen mayores rentabilidades a la deuda ante el temor a una inflación más persistente
Gema Escribano
Madrid - 25 SEPT 2026 -
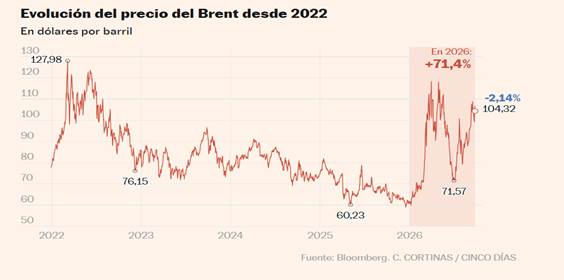
El repunte de los precios de la energía y la revisión al alza de las expectativas de tipos de interés han marcado una semana de ventas en los mercados de deuda. Las dudas sobre una pronta normalización del tráfico de crudo a través del estrecho de Ormuz, el endurecimiento del tono por parte del presidente de EE UU, Donald Trump, en la Asamblea General de la ONU y los mensajes de varios miembros de la Reserva Federal favorables a mantener una política monetaria restrictiva han llevado a los inversores a elevar sus previsiones de inflación y a exigir mayores rendimientos para comprar bonos. El ajuste es generalizado: el bono estadounidense a 30 años roza niveles de 2004, la referencia española alcanza máximos desde 2013 y los títulos japoneses al mismo plazo han tocado niveles no vistos desde 1996.
 -
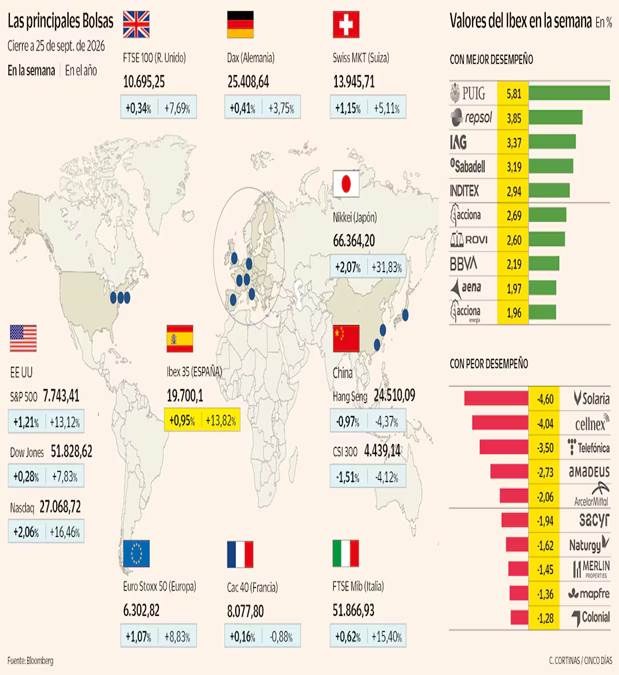
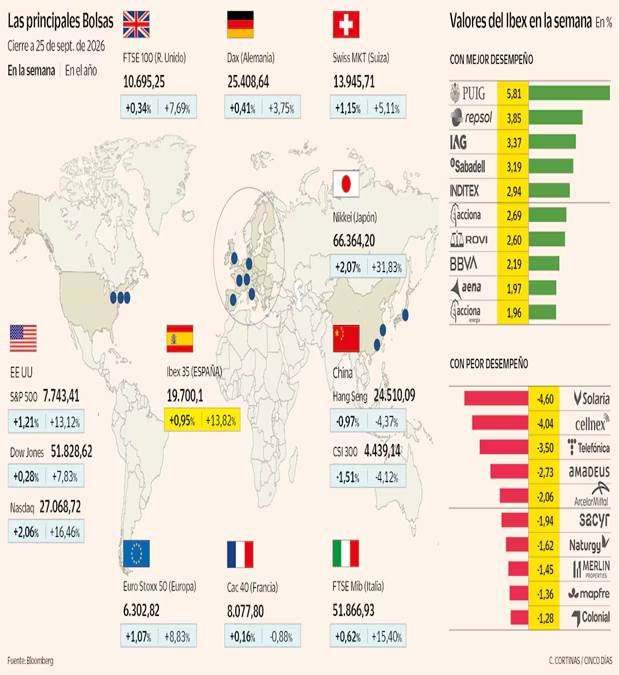
La Bolsa, pese a ello, vuelve a desafiar los pronósticos. Más allá de correcciones puntuales, la renta variable mantiene el tono positivo y cierra la semana con avances. Tras subir un 0,6% el viernes, el Ibex 35 se anota un 0,95% en las últimas cinco jornadas. Más discretas son las ganancias en el resto de Europa: el Dax alemán suma un 0,4%, el Mib italiano avanza un 0,6%, el Cac francés gana un 0,16% y el FTSE 100 británico, un 0,34%. Solo el Euro Stoxx 50, con un avance semanal del 1%, supera el comportamiento de la Bolsa española.
La tecnología vuelve a ejercer de locomotora del mercado. El entusiasmo generado por Muse, el agente de inteligencia artificial lanzado por Meta, ha servido de combustible adicional para las cotizadas tecnológicas estadounidenses y ha permitido al Nasdaq volver a marcar máximos. La compañía de Mark Zuckerberg, cuestionada durante meses por el elevado coste de sus inversiones en IA y las dudas sobre su capacidad para rentabilizarlas, ha sorprendido al mercado con la rápida acogida de su nueva aplicación y, a falta de tres sesiones para el cierre del mes, se encamina a registrar su mejor septiembre desde julio de 2013.
En un contexto de tensiones geopolíticas, mercados bursátiles cerca de máximos y expectativas
de tipos al alza, lo lógico sería esperar una corrección de la renta variable. Pero los inversores siguen confiando en la fortaleza de la economía y de los beneficios empresariales y aprovechan cualquier señal de distensión para prolongar las subidas.
El catalizador de la recuperación en la recta final de la semana ha vuelto a ser la moderación de los precios energéticos. Aunque el mercado ha aprendido que las noticias sobre una relajación de las tensiones en Oriente Próximo deben tomarse con cautela, cualquier indicio de mejora sigue bastando para aliviar la presión sobre los activos de riesgo. Un día después de que el brent tocara los 108 dólares, la posibilidad de nuevos contactos entre EE UU e Irán para reabrir gradualmente el estrecho de Ormuz ha contribuido a enfriar las tensiones en el mercado petrolero. El barril ha retrocedido hasta el entorno de los 103 dólares.
La reacción positiva no disipa, sin embargo, las dudas. En los casi siete meses transcurridos desde el estallido del conflicto, el mercado ha asistido a numerosas idas y venidas, intentos de acercamiento que hasta ahora no han logrado traducirse en avances duraderos. “Un acuerdo similar se ha anunciado muchas veces en el pasado y hemos visto muy pocos avances reales. Además, incluso si se produjera un avance diplomático, eso no restauraría de inmediato los flujos interrumpidos”, recuerdan los analistas de Standard Chartered Bank.
Con una agenda macroeconómica escasa la próxima semana, la atención de los inversores seguirá centrada en la evolución del petróleo y en cualquier novedad sobre el estrecho de Ormuz, dos factores que amenazan con seguir marcando el rumbo de los mercados. Los analistas de Macroyield recuerdan que Trump recuerdan ha dejado claro que un posible acuerdo duradero llegaría como pronto tras las elecciones de mitad de legislatura de noviembre.
Más allá de la volatilidad a corto plazo, el encarecimiento de la energía empieza a condicionar también las expectativas sobre la política monetaria. A medida que el conflicto se prolonga y las perspectivas de normalización se alejan, las firmas de análisis revisan sus previsiones. Rubén Segura-Cayuela, economista jefe de Bank of America para Europa, incorpora a su escenario base una subida adicional de los tipos por parte del BCE en diciembre, lo que elevaría a 75 puntos básicos el ajuste acumulado en este ciclo. Aunque reconoce que la economía ha mostrado una resistencia mayor de la prevista, advierte de que esa fortaleza podría ponerse a prueba si los precios de la energía permanecen elevados durante un periodo prolongado. “Por tanto, seguimos teniendo dificultades para identificar una trayectoria natural que permita al BCE subir los tipos en marzo o ejecutar más de 100 puntos básicos de subidas en total”, remarca.
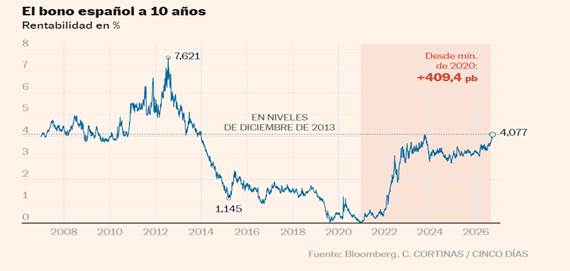
Las presiones inflacionistas y la perspectiva de unos tipos de interés elevados durante más tiempo sientan las bases para que los rendimientos de la deuda se mantengan en cotas altas. A ello se suman los desequilibrios fiscales de las grandes economías y las multimillonarias inversiones destinadas al despliegue de la inteligencia artificial, dos factores que están disparando las necesidades de financiación. Ante la avalancha de nuevas emisiones y las dudas sobre la evolución futura de los precios, los inversores exigen una mayor rentabilidad para prestar su dinero a largo plazo. A pesar de la moderación de los rendimientos, los niveles a los que cotiza la deuda dan vértigo. La rentabilidad del bono estadounidense a diez años ha frenado la escalada de las últimas sesiones, pero ronda del 5,2%%, después de que el presidente de la Fed de Kansas City, Jeff Schmid, subrayara que las autoridades monetarias aún no han logrado devolver la inflación al objetivo del 2%. Aunque no participa este año en las votaciones, se muestra partidario de mantener un tono restrictivo. Por su parte, la rentabilidad de la deuda española a diez años sigue instalada por encima del 4%, niveles que el mercado no veía desde 2013 y que reflejan hasta qué punto los inversores empiezan a asumir un escenario de tipos elevados durante más tiempo.
Fuente : https://cincodias.elpais.com/mercados-financieros/2026-09-25/la-bolsa-y-el-ibex-35.html/#?utm_medium=interno&utm_source=crosslinking&utm_campaign=crosslinking_resultados
1¿Cuáles son los tres índices que más han subido en los últimos tres años?
2Ante el riesgo de una mayor inflación, ¿Cuál es la evolución esperada del tipo de interés oficial del dinero?
3Ante el riesgo de una mayor inflación, ¿qué se exige a la rentabilidad de la deuda?
4¿Qué es MUSE?
5¿Qué valor ha impulsado el Nasdaq?
ACTIVIDAD 4
| COTIZACIÓN ACTUAL | ÚLTIMO AÑO | ÚLTIMO AÑO | ÚLTIMOS VEINTE AÑOS | TENDENCIA ACTUAL | |||
| MAX | MÍNIMO | MAX | MIN | ||||
| ESPAÑA | |||||||
| IBEX 35 | |||||||
| EUROPA | |||||||
| EuroStoxx 50 | |||||||
| EEUU | |||||||
| DOW JONES | |||||||
| EEUU NASDAQ 100 | |||||||
| EEUU | |||||||
| S P 500 | |||||||
ACTIVIDAD 6
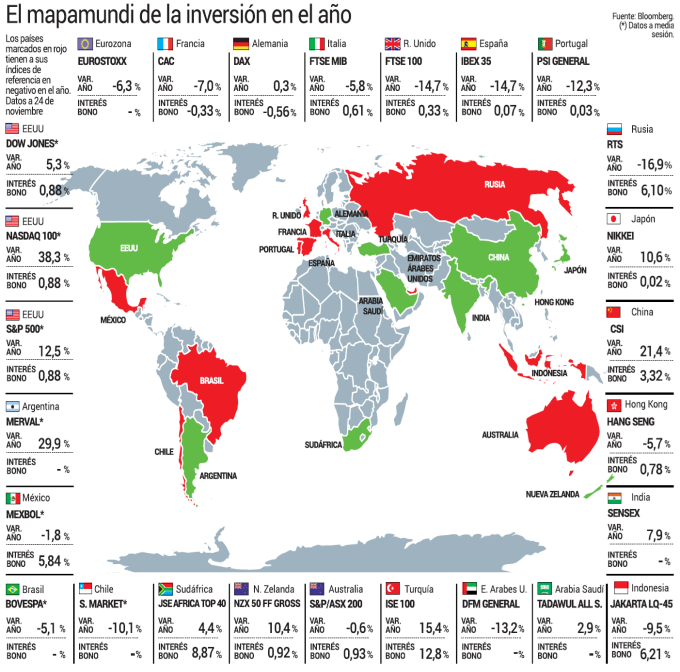
1 ¿Cuáles son los 5 índices que más han subido y cuánto han subido cada uno de ellos?
2 ¿Cuáles son los 5 índices que más se han reducido y cuánto?
ACTIVIDAD 8
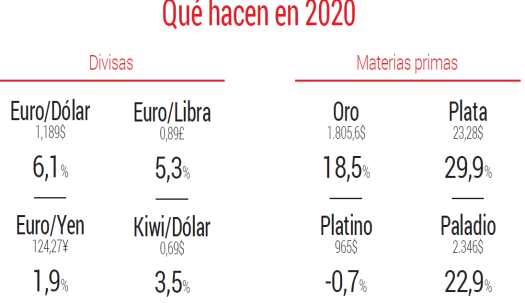
3 ¿Cuánto ha incrementado el precio del oro? ¿Por qué?
4 ¿Cuánto ha incrementado el precio de la plata? ¿Por qué?
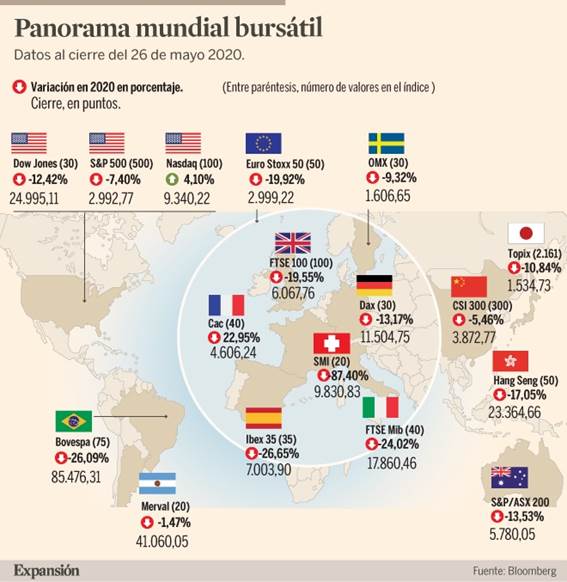
 ACTIVIDAD 10 Los nuevos máximos de Wall Street ahondan la brecha con las Bolsas europeas
El S&P500 se repone en cinco meses del golpe del coronavirus y consolida su alejamiento de la economía real. El Eurostoxx50 sigue lejos de su cumbre, hace dos décadas
¿Pandemia? ¿Qué pandemia? Las Bolsas estadounidenses siguen en piloto automático, ajenas a las turbulencias de la economía real. Y caminan en zona de máximos históricos al calor de los estímulos para sacar a la primera potencia mundial del mayor agujero desde la II Guerra Mundial y de la ausencia de activos rentables en un mundo de tipos de interés bajo cero. Al otro lado del Atlántico la tendencia no podría ser más divergente: la renta variable europea permanece abonada en las últimas semanas a la atonía pese a haber dejado atrás ya los mínimos. Las acciones del Viejo Continente, repiten los analistas, están muy baratas en comparación con EE UU. Pero el orden de preferencias de los grandes fondos de inversión sigue siendo otro.
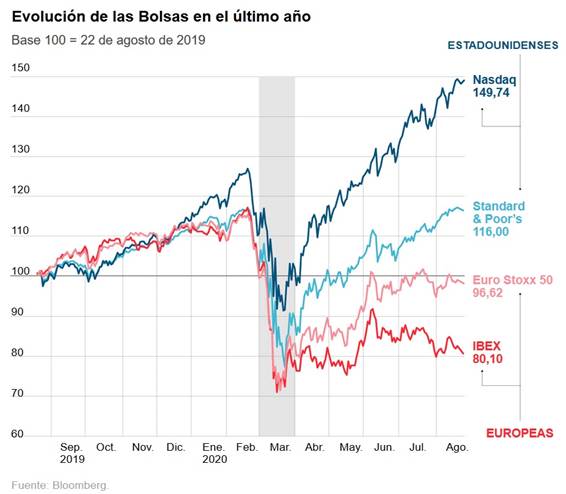 Los mínimos de mediados marzo, cuando Wall Street tocó fondo tras un severo varapalo de varias sesiones consecutivas parecen ya muy lejanos: desde entonces, el S&P500 (el índice más representativo del parqué Nueva York) sube más de un 50%, reponiéndose —y de qué manera— del golpe de la pandemia y pulverizando sus máximos históricos de febrero pasado. Al otro lado del Atlántico, el Eurostoxx, que reúne a los 50 mayores valores de la zona euro, narra una historia diferente: recupera casi el 40%, sí, pero sigue otro 40% por debajo de su cumbre, hace justo dos décadas. Mucho ha llovido desde entonces: la crisis de las puntocom, los atentados del 11-S, la Gran Recesión y, ahora, el zarpazo del coronavirus. El rezago del Ibex 35 español es aún mayor: el dominio sectorial de los valores financieros y de las energéticas (suman casi la mitad de su capitalización total) y el hundimiento de las firmas turísticas lastran al selectivo español, que apenas recupera un 15% desde su suelo del 16 de marzo, justo después del inicio del estado de alarma.
La separación de ambos caminos —“espectacular”, en palabras del jefe de análisis y gestor de renta variable europea de la gestora Lazard, Régis Bégué— tiene origen tanto en la fe de los inversores por los estímulos fiscales y monetarios estadounidenses como, sobre todo, en la propia composición de los índices: las grandes tecnológicas mundiales (Apple, Amazon, Microsoft, Google y Facebook; que están volando gracias al cambio de hábitos que ha traído la pandemia) cotizan en EE UU y la representación de este sector en los parqués europeos es mínima. Philipp Lienhardt, jefe de análisis de cotizadas del banco privado suizo Julius Baer, le pone cifras: la exposición del S&P500 a la digitalización (tecnología, ventas por Internet, entretenimiento en línea) es de casi el 40% —la mitad de ella, gracias a los cinco valores citados—, 30 puntos porcentuales más que las Bolsas de la eurozona.
Y si la asincronía de las Bolsas estadounidenses con las europeas es grande, aún más llamativo es su desacoplamiento respecto a las constantes vitales de la economía real: EE UU, pese a los tambores de recuperación, viene del mayor batacazo de PIB de su historia moderna. Aquí, sin embargo, hay cierto truco. Primero, porque los inversores ya dan por superada la crisis y porque, aunque el goteo de datos negativos seguirá en los próximos meses, la atención se centra más bien en una reactivación que pinta más vigorosa de lo que se intuía allá por marzo. Y la Bolsa, ya se sabe, es más un juego de expectativas que de hechos consumados. Segundo, porque mientras los tipos de interés sigan en cero —y nadie duda de que queda aún pasará tiempo hasta las primeras subidas de la Fed— y los mercados sigan inundados de liquidez, las alternativas de los inversores estadounidenses a los parqués son mínimas. Y tercero, porque la Casa Blanca —con unas elecciones a las puertas— seguirá tirando de chequera y eso es caviar para los oídos de los inversores. En las últimas semanas se suma, además, otro viento de cola: el dólar, en mínimos de dos años y medio, alimenta las compras de los inversores foráneos —que, al cambio, tienen que pagar menos por los títulos de Wall Street— y espolea las cuentas de resultados de las grandes empresas estadounidenses con negocios en el exterior, que son prácticamente todas.
En las plazas europeas, en cambio, prevalece un eterno todo de promesa. “Creemos que los beneficios de las compañías de la eurozona seguirán los pasos de EE UU el año que viene, tras una recuperación tangible en la segunda mitad de 2020”, esboza Lienhardt, de Julius Baer. “Los pasos dados hacia una mayor integración fiscal en la eurozona son alentadores y deberían ser un apoyo a largo plazo. Pero muchos programas de protección del empleo a corto plazo [como los ERTE en España o el kurzabeit en Alemania] están cerca de expirar, lo que podría aumentar el desempleo”, completa Esty Dwek, gestora de Natixis IM. “Y, finalmente, están los beneficios empresariales, que se han demostrado más resilientes en EE UU”. Ambos confían en un estirón de la renta variable europea a medio plazo, pero los cimientos sobre los que se asienta el rally estadounidense aún parecen sólidos. Al menos, a ojos de los inversores.
1¿Cuáles son las causas del crecimiento de la bolsa estadounidense?
2¿Qué es el S&P500
3¿Qué es el Eurostoxx50
4¿Cuáles son las razones por las cuales no se recupera el Ibex 35?
5¿Cuáles son las razones de la divergencia en estos índices?
ACTIVIDAD 12
El ‘pinchazo’ de los cíclicos agrava la brecha del Ibex frente a las Bolsas europeas 25 AGO 2021
Las eléctricas y Amadeus, casi un tercio del índice, están en rojo en el año
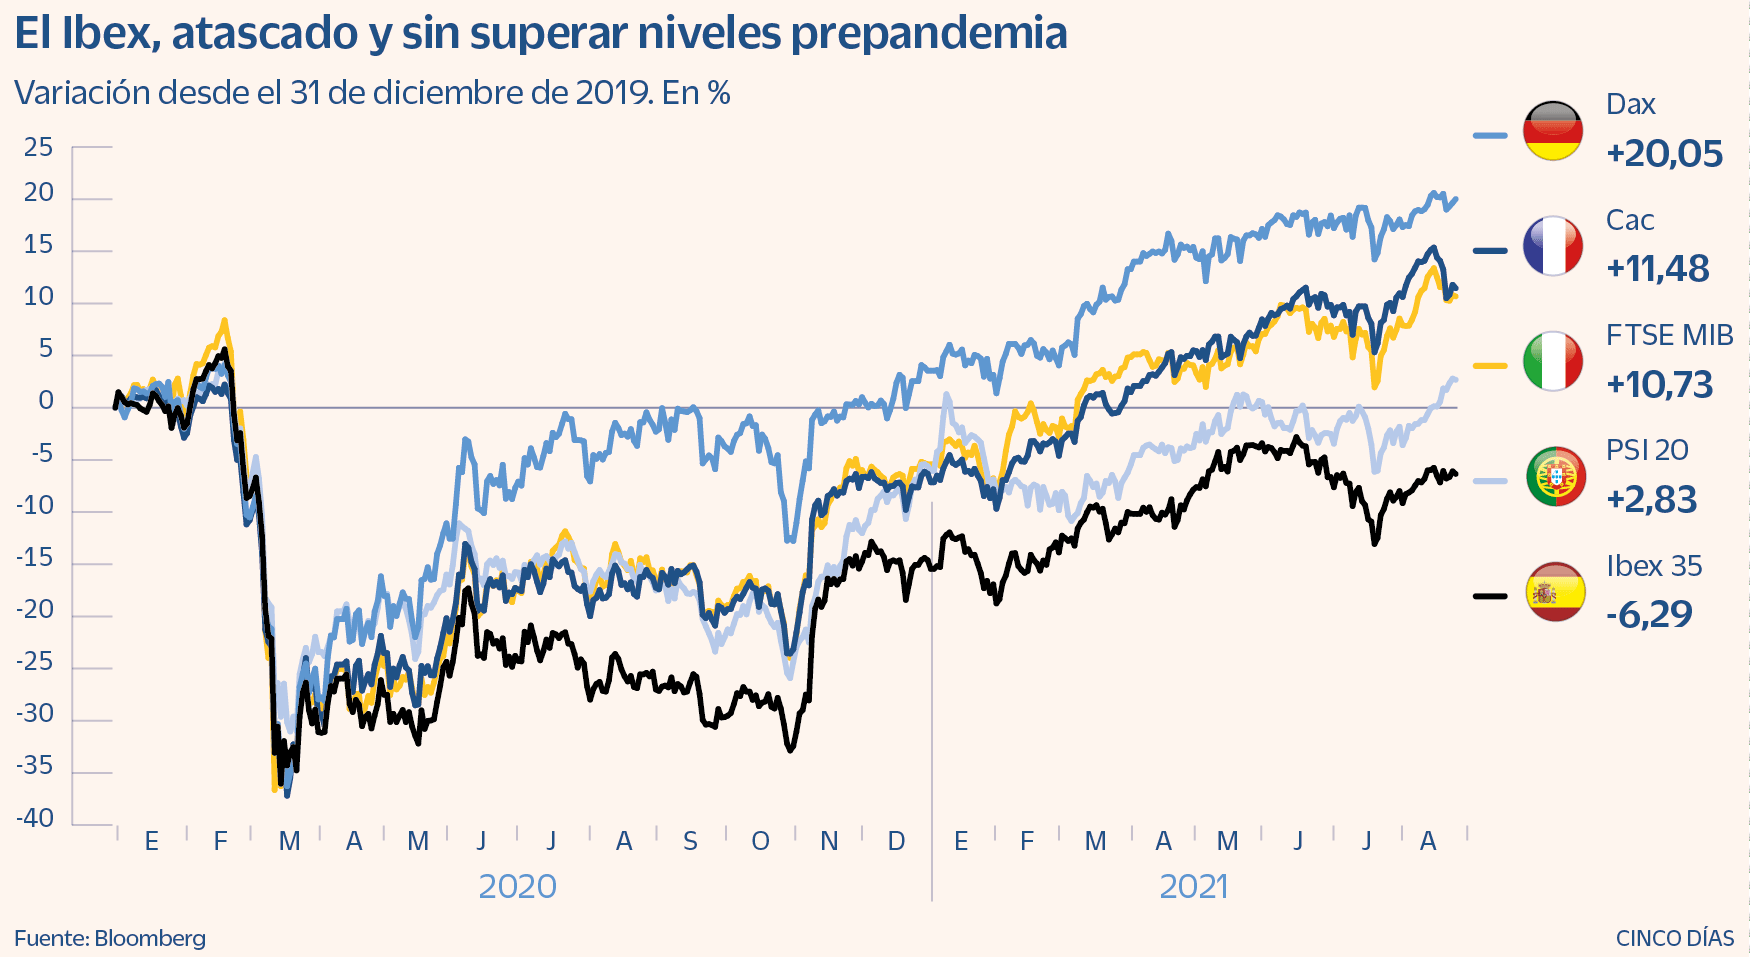
La brecha de rentabilidad del Ibex 35 respecto a los índices europeos vecinos es ya un clamor. El selectivo español es el que menos sube en el año, el que menos se ha recuperado desde los mínimos de marzo de 2020 y además, el que más lejos está todavía de retomar los niveles prepandemia. Incluso el PSI 20 portugués está al filo de lograrlo, mientras que el Ibex aún cotiza el 3,6% por debajo de como cerró 2019 y un 11,25% por debajo de los máximos de 2020, antes de que el Covid 19 estallara en los mercados.
El Ibex se esfuerza por recuperar estos días los 9.000 puntos, el nivel al que cotizaba a finales de junio y que no es ni siquiera el máximo alcanzado en 2021. El selectivo español se aproximó a los 9.300 puntos el 14 de junio, en el que ha sido el punto culminante desde los mínimos de marzo del pasado año y tras el que ha iniciado una corrección de la que no logra zafarse. Mientras el CAC francés ha alcanzado nuevo máximo histórico, batiendo el anterior de hace más de 20 años, y el Dax continúa instalado en niveles sin precedentes, el Ibex lucha por recuperar al menos los mejores niveles de 2021, a años luz de su récord, los 15.945,7 de 2007.
En contra del selectivo español está jugando en las últimas semanas el viraje de los inversores hacia posiciones más defensivas y menos cíclicas, ante la creencia de que se habría alcanzado ya el punto máximo de inflación y de que el crecimiento económico va a empezar a frenarse. Las expectativas de inflación se han enfriado y banca y turismo vuelven a caer
La fuerte presencia de bancos y compañías turísticas en el Ibex dejó una remontada del 44,5% en el Ibex desde finales de octubre a mediados de junio, con alzas superiores al 100% en ese período para Sabadell, ArcelorMittal, BBVA, Fluidra, Meliá, Repsol, IAG y Santander. Y desde mediados de junio, las mayores caídas del Ibex se concentran precisamente en bancos y turismo, con retrocesos del 13% al 21% en Meliá, IAG y Amadeus.
“El argumento de la reapertura económica y las expectativas de inflación funcionaron muy bien para el Ibex en la primera parte del año, pero el mercado ahora ve que el alza de precios será transitoria. El rendimiento de la deuda alemana está de nuevo cerca de mínimos”, explica Álvaro Jiménez, gestor de Gesconsult. Añade que el Ibex sufre especialmente por la falta de grandes tecnológicas, las ganadoras de la crisis, y por la fuerte presencia en su composición de las eléctricas, el sector que menos sube en Europa este año, el 3,8%.
Alfonso de Gregorio, responsable de renta variable de Trea AM, afirma que la brecha de rentabilidad del Ibex frente al resto de Europa es un fenómeno previo a la pandemia y que se aprecia desde hace años a causa de factores como su carácter periférico, la exposición a América Latina y, sobre todo, su composición.
“Lo que más sube en Europa apenas está representado en la Bolsa española”, explica. Así, el sector tecnológico gana en el Stoxx 600 este año el 31%, mientras que el Ibex apenas cuenta con Indra como representante. Construcción y medios, con alzas en Europa del 27% y 25,6% este año, están también infrarrepresentadas. En cambio, casi un 30% del Ibex, la suma del peso de las eléctricas y Amadeus, está en pérdidas en el año. Iberdrola, el valor que más pesa, cae el 9,57%, y Amadeus, que pondera el 4,7%, pierde el 12,42% en 2021.
A la cola por capitalización
Valor en Bolsa. La capitalización de las compañías que forman el Ibex 35 suma 603.000 millones de euros, según datos de Bloomberg, la cifra más baja entre los grandes índices bursátiles europeos. Su menor capitalización y peor rendimiento están alejando al Ibex del radar de la gestión pasiva a través de ETF, un agravio comparativo frente a otros índices europeos.
Sin gigantes. Las compañías españolas no aparecen entre los gigantes por capitalización de la zona euro. La de mayor valor en Bolsa, Inditex, ocupa el décimosegundo puesto del Euro Stoxx 50. Las primeras posiciones son para LVMH y ASML, con 321.000 y 287.900 millones de euros.
Ponderación. El Ibex es un índice dominado por eléctricas y banca. La crisis ha situado a Iberdrola como el valor con más peso, del 13,6%, frente al 11,8% de diciembre de 2019, cuando estaba en tercer lugar. Santander ha pasado del primer puesto de entonces (12,52%) al tercer puesto actual, con un peso del 10,95%. Inditex es el segundo, con el 11,3%.
1¿Describe la evolución de la Bolsa española, omparándola con las bolsas euroepeas?
2¿Cuáles son las causas de esta diferente evolución?
3¿Qué sectores predominan en el IBEZ?
4¿Cuál es el principal lastre del IBEX?
| CANAL EMPRESA | CANAL EMPRENDEDORES | CANAL MK | CANAL MK |
|
 |
 |
 |
| CANAL RRHH | CANAL OPOSICIONES | CANAL BÚSQUEDA DE EMPLEO | |
 |
 |
 |
 |
| CANAL COMUNICACIÓN | CANAL SEGURIDAD SOCIAL | CANAL SALARIO | CANAL NEGOCIACIÓN COLECTIVA |
| CANAL TRIBUTACIÓN | CANAL FINANZAS | CANAL BOLSA | CANAL PELÍCULAS |
 |
 |
 |
 |
| CANAL PRODUCCIÓN | CANAL LOCALIZACIÓN | SIMULACIÓN | CANAL CONTABILIDAD |
 |
 |
 |
 |